 Créditos:
Nos últimos anos, o Pix revolucionou a maneira como os brasileiros fazem transferências e pagamentos instantâneos. Agora, uma novidade promete ampliar ainda mais as possibilidades: a opção de pagar parcelado no pix. Essa funcionalidade combina a praticidade e rapidez do meio de pagamento mais popular do país com a flexibilidade de dividir compras em várias prestações, facilitando o planejamento financeiro e tornando produtos mais acessíveis para quem prefere não comprometer todo o orçamento de uma só vez.
Como funciona o parcelamento via Pix
O conceito de parcelar compras usando Pix pode parecer contraditório à primeira vista, já que esse sistema foi criado para transações instantâneas. Porém, a tecnologia evoluiu e hoje existem soluções que permitem dividir o valor total em parcelas mensais, mantendo a segurança e agilidade características desse método.
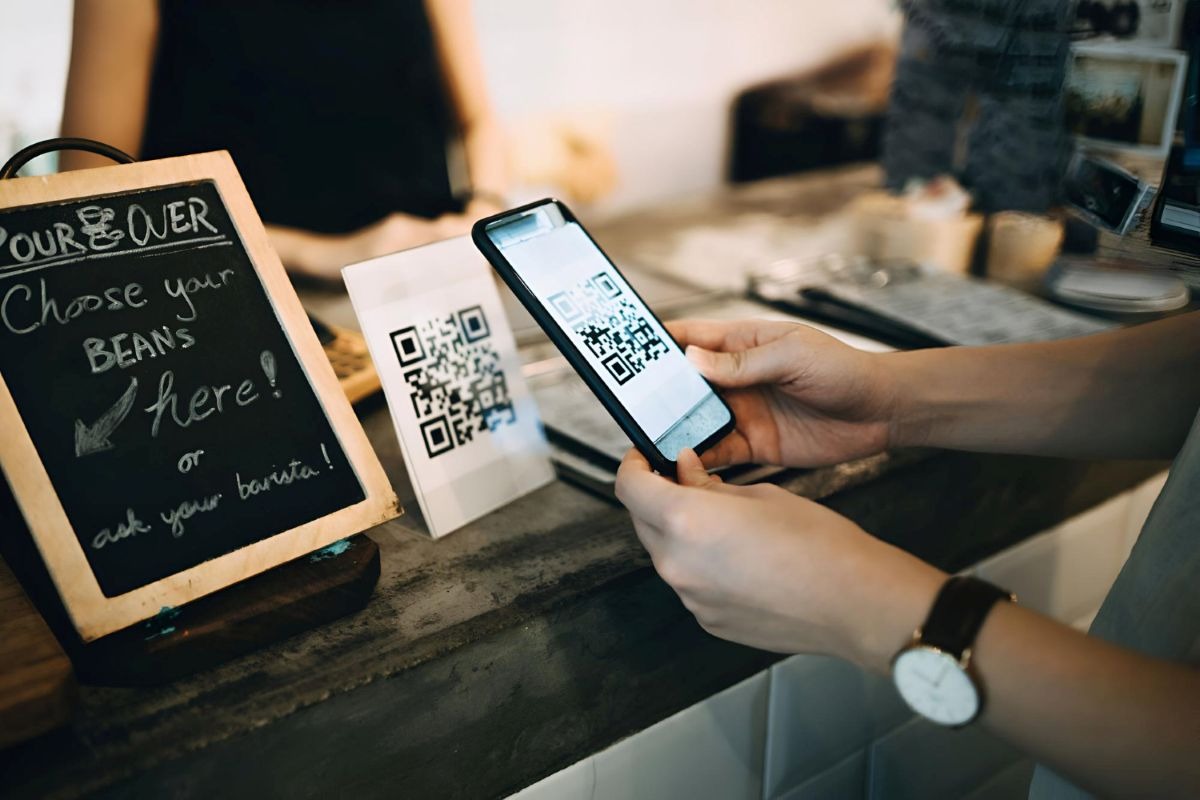
Na prática, quando você opta por essa modalidade, o estabelecimento comercial ou a plataforma de pagamentos gera um QR Code ou chave Pix especial. Ao realizar a leitura e confirmar a operação, o sistema registra o compromisso de pagamento parcelado. A primeira parcela é debitada imediatamente da sua conta, enquanto as demais ficam agendadas para os meses seguintes, conforme o prazo acordado.
Diferente do parcelamento tradicional no cartão de crédito, essa alternativa funciona diretamente pela sua conta bancária. Isso significa que você não acumula dívidas rotativas nem precisa se preocupar com juros abusivos caso esqueça de pagar a fatura completa. Cada prestação é debitada automaticamente na data combinada, trazendo mais previsibilidade para o seu planejamento mensal.
Vantagens de dividir pagamentos dessa maneira
Optar por fracionar suas aquisições utilizando esse método traz benefícios significativos para diferentes perfis de consumidores. Primeiramente, há a questão da transparência: você sabe exatamente quanto será debitado da sua conta a cada mês, sem surpresas relacionadas a taxas ocultas ou encargos adicionais que costumam aparecer em outras formas de crédito.
Outro ponto positivo é a democratização do acesso a produtos e serviços. Muitas pessoas não possuem cartão de crédito ou preferem não utilizá-lo para manter melhor controle sobre seus gastos. Com essa modalidade, basta ter uma conta em banco e saldo disponível para começar a usufruir das vantagens do parcelamento, ampliando significativamente o público que pode realizar compras maiores de forma planejada.
A velocidade na aprovação também merece destaque. Enquanto financiamentos tradicionais podem levar dias para análise de crédito, essa opção funciona quase instantaneamente. O lojista recebe confirmação imediata da transação e você garante sua compra sem burocracias demoradas, aproveitando promoções e oportunidades que exigem decisão rápida.
Além disso, há maior controle financeiro. Como os débitos acontecem diretamente na conta corrente, você visualiza claramente o impacto no seu orçamento mensal. Isso ajuda a evitar o endividamento excessivo que pode ocorrer quando se acumulam várias faturas de cartão sem acompanhamento adequado dos gastos totais.
Diferenças entre parcelamento Pix e cartão de crédito
Embora ambas as modalidades permitam dividir pagamentos, existem distinções importantes que podem influenciar sua escolha dependendo do momento e da necessidade. O parcelamento via Pix utiliza recursos que você já possui na conta, funcionando como um débito programado. Já o cartão de crédito oferece um limite pré-aprovado que não compromete imediatamente seu saldo bancário.
Essa característica fundamental gera consequências práticas. Com o método instantâneo parcelado, você precisa garantir que haverá saldo suficiente nas datas de vencimento de cada prestação. Por outro lado, no cartão tradicional, você tem até a data de vencimento da fatura para organizar os recursos, o que pode oferecer mais flexibilidade em determinadas situações.
Quanto aos custos, o parcelamento pelo sistema de pagamentos instantâneos geralmente não cobra juros quando oferecido diretamente pelo estabelecimento. Alguns comerciantes absorvem as taxas operacionais para incentivar essa forma de pagamento, tornando-a mais vantajosa financeiramente. Já no cartão, mesmo parcelamentos "sem juros" podem ter o custo embutido no preço final do produto.
A questão da segurança também apresenta nuances. Ambos os sistemas são protegidos por criptografia e autenticação, mas o Pix exige confirmação a cada transação através do aplicativo do banco, adicionando uma camada extra de verificação. Cartões podem ser clonados ou ter dados vazados, embora as instituições financeiras ofereçam proteções contra fraudes.
Quem pode usar e onde está disponível
A disponibilidade dessa funcionalidade vem crescendo rapidamente no mercado brasileiro. Inicialmente, apenas algumas fintechs e plataformas de pagamento digital ofereciam a opção, mas bancos tradicionais começaram a implementar soluções próprias para atender a demanda crescente dos consumidores.
Para utilizar o serviço, você precisa ter conta em uma instituição financeira que ofereça essa modalidade e estar cadastrado no sistema de pagamentos instantâneos. Não há restrições quanto ao tipo de conta — corrente ou poupança — desde que possua saldo disponível para honrar os compromissos mensais. Alguns bancos podem estabelecer limites mínimos ou máximos de parcelamento conforme o perfil do cliente.
Do lado dos estabelecimentos comerciais, a adesão também está se expandindo. Lojas virtuais, marketplaces e até comércios físicos começam a aceitar essa forma de pagamento, especialmente em segmentos como eletrônicos, móveis, eletrodomésticos e serviços de maior valor agregado. A tendência é que a funcionalidade se torne cada vez mais comum conforme os benefícios se tornam conhecidos tanto para vendedores quanto compradores.
Vale mencionar que cada instituição pode ter regras específicas quanto ao número máximo de parcelas, valores mínimos por prestação e prazos disponíveis. Algumas permitem dividir em até doze vezes, enquanto outras limitam a quantidade de prestações. Consultar as condições do seu banco e do estabelecimento antes de finalizar a compra garante que você escolha a melhor opção para sua realidade financeira.
Cuidados importantes ao parcelar dessa forma
Apesar das vantagens, é fundamental manter atenção a alguns aspectos para evitar problemas futuros. O principal cuidado envolve o planejamento de fluxo de caixa. Como as parcelas são debitadas automaticamente da sua conta, você precisa garantir saldo suficiente em todas as datas programadas. Falta de recursos pode gerar taxas por insuficiência de fundos e até cancelamento do acordo de parcelamento.
Outro ponto relevante é não comprometer uma parcela excessiva da sua renda mensal com prestações. Mesmo sem juros, acumular muitos compromissos simultâneos pode apertar seu orçamento e limitar sua capacidade de lidar com imprevistos. Especialistas recomendam que os débitos fixos não ultrapassem determinado percentual dos rendimentos para manter equilíbrio financeiro saudável.
Também é importante verificar se o estabelecimento oferece realmente parcelamento sem juros ou se há acréscimo no valor total. Compare o preço à vista com o montante final parcelado para identificar possíveis diferenças. Transparência nessa informação é direito do consumidor e deve estar clara antes da confirmação da compra.
Por fim, mantenha registro de todos os parcelamentos ativos. Anote as datas de vencimento, valores e quantidade de prestações restantes. Essa organização evita surpresas no extrato bancário e permite melhor visualização dos seus compromissos financeiros de médio prazo, facilitando decisões sobre novas compras ou ajustes no orçamento familiar.